
京葉銀行アプリ
京葉銀行 · ファイナンス
- 評価
- 3.5
- ダウンロード
- 50.00K
- コンテンツレーティング
- 3 歳以上
京葉銀行アプリ - 説明
- アプリ名
- 京葉銀行アプリ
- パッケージ名
- jp.co.keiyobank.bankingapp
- デベロッパー
- 京葉銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2025/05/12
- バージョン
- 1.5.1
京葉銀行アプリ - スクリーンショット
分析者 TrendiApps
銀行口座を確認したいのに、通帳を探したり、営業時間を気にしたりするのが面倒な場面は多いものです。私が京葉銀行アプリを使ってまず便利だと感じたのは、京葉銀行の口座を普段使いしている人なら、スマートフォンを入口にして残高や入出金明細を確認しやすくなる点でした。単に残高を見るだけでなく、「今いくら使えるか」「先日の引き落としは済んだか」を自分のタイミングで確かめるための、かなり実用寄りの金融アプリです。
このアプリは京葉銀行が提供するファイナンス分野のアプリで、料金は無料です。対象年齢は3歳以上と案内されていますが、実際には銀行口座を管理する本人や家族が使うものなので、年齢表示だけで判断するより、自分が京葉銀行のサービスを利用しているかを先に考えるのが大切です。アプリ名は京葉銀行アプリで、ストア上では五万件を超えるインストールがあります。
口座確認を始めてから、日常の判断が終わるまで
私はこの章では、京葉銀行アプリを開く速さそのものより、残高を見てから次の支出を決めるまでの流れに注目します。確認の目的を先に決めておけば、明細を必要な範囲で見て、買い物や引き落としへの備えに結びつけやすくなります。特に急いでいる日は、ログインできる状態かを前もって確かめておくことが、判断を滞らせない小さな工夫です。
まず「通帳を開くほどではない確認」に向いている
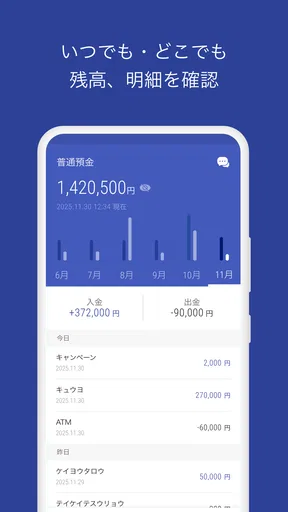
私が想定する一番自然な使い方は、買い物や支払いの前に口座の状態を確認する流れです。たとえば、家賃やカード利用分の引き落としが近い日に、銀行へ行くほどではないものの、残高を見ておきたいことがあります。京葉銀行アプリなら、スマートフォンを取り出して口座の残高を確認し、最近の入金や出金を見ながら、その日の支出を決めるという使い方ができます。
ここで重要なのは、残高だけを見て終わらせないことです。残高が思ったより少ないときは、入出金明細を続けて確認すると、直近の引き落としや振り込みを把握しやすくなります。私は家計簿を細かくつけない人ほど、この二段階の確認が役に立つと思います。数字だけを別のメモへ移すより、口座の動きそのものを見たほうが、使えるお金を判断しやすいからです。
最初の準備でつまずかないために
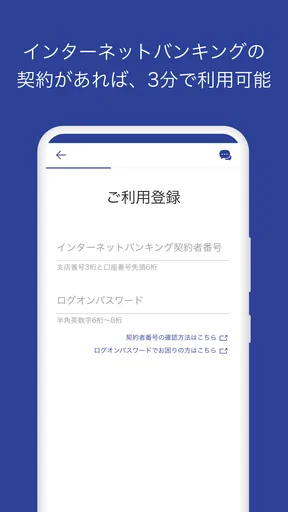
銀行アプリは、インストールしただけですぐ使えるタイプの道具ではありません。口座情報や本人確認など、利用開始時に必要な手続きを順番に進める必要があります。ここは、一般的な家計簿アプリより重く感じやすい部分です。一方で、銀行口座の情報を扱う以上、誰でもすぐ見られる状態より、利用者を確認する手順があるほうが安心できます。
登録を始める前に、京葉銀行の口座情報を確認できるものを手元に置き、入力する内容を落ち着いて確かめるのがおすすめです。急いでいると、口座番号や本人情報の入力ミスで先へ進めず、アプリの使い勝手以前のところで時間を取られます。外出先で初回設定を始めるより、自宅など中断されにくい場所で済ませるほうが、後の確認作業も楽になります。
おすすめの記事






また、スマートフォンを買い替えたときや、アプリを再インストールしたときにも、同じように利用再開の手順が必要になる可能性を考えておくべきです。私は銀行アプリを「一度入れたら永遠に放置できるアプリ」ではなく、端末変更時にも確認が必要な生活インフラとして扱うほうが安全だと感じます。ログインに関係する情報を、他人に見られる場所へ保存しないことも基本です。
残高から明細へ進む具体的な流れ
日常の確認では、最初に残高を見る、次に入出金明細を見る、最後に自分の予定と照らし合わせる、という順番が使いやすいです。残高は現在の判断に向いていますが、明細は「なぜこの金額になっているのか」を考える材料になります。給料や振り込みが反映されているか、予定していた支払いが出金として記録されているかを確認することで、単なる数字が行動につながります。
たとえば、週末に大きめの買い物をする前なら、残高を見て余裕があるように思えても、数日後の引き落としが明細に表れているかを確認します。表示された取引を自分の予定と突き合わせれば、「今は使えるが、すぐに減るお金」と「当面動かないお金」を分けて考えられます。これは、残高表示だけの簡易サービスでは得にくい判断です。
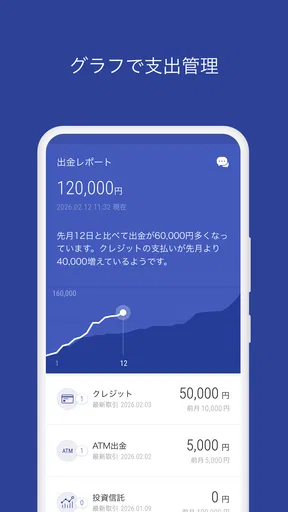
反対に、明細を家計簿の完全な代わりにしようとすると、期待と違う可能性があります。銀行の取引履歴は口座の動きを確認するためのもので、食費や交通費などを自動的に家計の費目へ整理する道具とは役割が異なります。支出分析や複数銀行の一括管理をしたい人は、専用の家計簿アプリを併用したほうが合っています。
家族や別のサービスへ情報を渡すときの注意
銀行アプリを使う場面では、本人だけで完結しないことがあります。家計を管理する家族に残高を伝えたり、支払い予定を確認したりする場合です。私は、ログイン画面をそのまま見せるより、必要な情報だけを口頭や安全な方法で共有するほうがよいと思います。画面全体には口座の情報が表示されるため、スクリーンショットを残したり、メッセージで送ったりする場合は慎重さが必要です。
家計簿アプリなど別のサービスへ口座情報をまとめたい人もいるでしょう。しかし、連携先を増やすほど、管理するログイン情報や確認先も増えます。京葉銀行アプリを銀行口座の一次確認場所として使い、必要な数字だけを家計管理へ反映する方法なら、情報の流れを比較的シンプルに保てます。便利さだけでなく、どこに口座情報が集まっているかを自分で把握できる点が大切です。
確認した結果を、次の行動へつなげる
アプリを開く目的は、残高を眺めることではなく、その後の判断を間違えないことです。入金を確認したら生活費の予定を立てる、出金を確認したら支払い済みとして記録する、身に覚えのない動きがあれば早めに京葉銀行へ相談する、といった具合に、確認結果を行動へつなげます。
この使い方では、毎日長時間アプリを見る必要はありません。給料日の後、カードや公共料金の引き落としが集中する時期、大きな買い物の前など、自分の生活でお金が動くタイミングに絞るだけでも役立ちます。通知や自動分類を中心にしたアプリを求める人とは違い、必要なときに自分で確認したい人に向く設計だと私は感じました。
実際の生活で便利さが出る場面
具体的には、外出中に家族から「口座への入金は反映されたか」と聞かれた場面を想像すると分かりやすいです。以前なら通帳記帳やATMでの確認が必要でしたが、京葉銀行アプリならスマートフォンから残高と明細を確認し、必要な情報だけを伝えられます。ATMへ寄るために予定を変えずに済むことが、このアプリの大きな価値です。
もう一つは、引き落とし直前の確認です。残高が足りるかだけでなく、入金が正しく反映されているか、すでに別の出金が発生していないかを見ておくと、思い込みによるミスを減らせます。私はこのような「数分の確認で不安を減らす」使い方が、資産運用機能や複雑な分析機能よりも、このアプリの中心的な魅力だと思います。
使っていて感じる限界と、流れが止まる場所
便利な一方で、すべての銀行手続きをスマートフォンだけで完了できると考えるのは危険です。残高や入出金明細の確認には向いていますが、手続きの種類によっては、別の認証や窓口、ATMなどが必要になる場合があります。アプリを開けば何でも解決するというより、日常的な確認を短くするための入口として考えるのが現実的です。
特に困りやすいのは、ログイン情報を忘れたとき、端末を変更したとき、通信環境が安定しないときです。銀行の確認を急いでいる場面ほど、こうした準備上の問題が大きなストレスになります。私は、必要なときだけ使う人でも、普段からアプリを開ける状態か一度確認しておくことを勧めます。問題が起きてから初回設定や再設定を始めると、支払い前の確認に間に合わないことがあるからです。
スマートフォンの操作に不慣れな家族が使う場合も、最初は横で画面の進み方を確認したほうが安心です。残高と明細の違い、ログイン情報の扱い、他人へ画面を見せないことを一緒に説明しておけば、単にインストールするより安全に使い始められます。高齢の家族の口座を管理する目的なら、本人の同意と利用方法を明確にしたうえで、必要に応じて窓口のサポートも選択肢になります。
他の選択肢と比べたときの立ち位置
紙の通帳と比べると、京葉銀行アプリは確認のために銀行やATMへ移動しなくてよい点が強みです。通帳は記録を手元に残しやすい反面、記帳のための行動が必要になります。スマートフォンを常に持ち歩く人なら、アプリのほうが日常の確認は軽くなります。
ATMと比べた場合は、現金の入出金をする場所ではなく、口座の状態を確認する道具として使い分けるのが適切です。現金が必要なときはATM、入金や出金の内容を確認したいときはアプリ、という分担にすると、アプリにできないことを期待せずに済みます。
複数の銀行口座を一つの画面で管理したい人には、専用の家計簿アプリや資産管理サービスのほうが便利でしょう。ただし、そうしたサービスは連携設定や情報管理が増えます。京葉銀行の口座だけを確実に確認したい人なら、公式の提供元である京葉銀行のアプリを直接使うほうが、目的と手段がずれにくいです。
評価と現在の使いどころ
ストアでの平均評価は3.5で、評価数は七十件を超えています。私はこの数字を、誰にでも完璧に合うアプリというより、口座確認を簡単にしたい人には価値がある一方、登録や認証の手間を負担に感じる人には評価が分かれやすいタイプだと受け止めています。銀行アプリでは、機能の多さよりも、必要なときに安全に開けることのほうが重要です。
現在のバージョンは1.5.1で、最低対応OSは10です。インストール前に、自分のスマートフォンが対応条件を満たしているか確認しておくと、使い始めの段階で止まりにくくなります。古い端末を使い続けている人や、OS更新を控えている人は、アプリだけでなく端末全体の状態も見ておくとよいでしょう。
私なら誰にすすめるか
私がすすめたいのは、京葉銀行を主な口座として使い、残高と入出金明細を外出先でも確認したい人です。通帳記帳のために時間を使いたくない人、引き落とし前に口座を確認する習慣を作りたい人、家計の判断を口座の実際の動きから行いたい人には、無料で始められる点も含めて試す価値があります。
一方、複数銀行の残高をまとめたい人、細かな費目分析や予算管理を最優先する人、現金の入出金までアプリ内で完結させたい人には、別のサービスやATMとの併用が向いています。銀行窓口で相談しながら進めたい人も、アプリだけに絞らないほうが無理がありません。
私の結論は、京葉銀行アプリは「銀行口座の確認を、通帳やATMへ行く作業から切り離す」ための道具として評価できる、というものです。最初の設定や端末変更時の手間はありますが、残高を確認し、明細で理由を確かめ、次の支払い判断へ進む流れは分かりやすいです。京葉銀行の口座を日常的に使うなら、スマートフォンを自分専用の確認窓口に変えられるアプリとして、生活の中に取り入れやすい選択肢です。
京葉銀行アプリに関するよくある質問
京葉銀行アプリでは何ができますか?
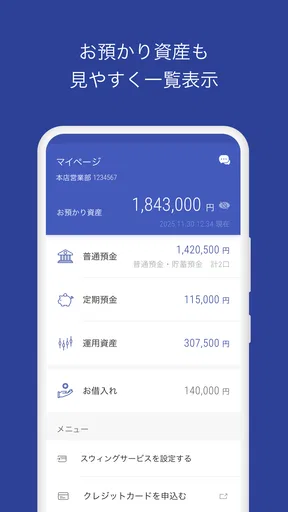
京葉銀行アプリでは、普通預金などの口座残高や入出金明細の確認、登録情報の管理、各種サービスへの申し込み・案内の確認など、日常的な銀行取引をスマートフォンから行えます。利用できる機能や対象口座は変更される場合があるため、初回登録前に公式サイトで最新の対応サービスを確認しておくと安心です。
京葉銀行アプリの利用を始めるために何が必要ですか?
利用開始には、対応するスマートフォン、安定したインターネット接続、京葉銀行の対象口座やキャッシュカードなど、サービスに応じた本人確認情報が必要になる場合があります。登録時には電話番号やメールアドレスの入力、認証手続きが求められることもあるため、口座情報を手元に用意してから設定を進めるとスムーズです。
京葉銀行アプリの安全性やセキュリティ対策は大丈夫ですか?
銀行アプリとして、ログイン認証や端末認証などを利用して、不正利用を防ぐための仕組みが用意されています。ただし、安全性を高めるには、OSとアプリを常に最新状態に保ち、推測されやすい暗証情報を避けることが重要です。公共Wi-Fiでの利用や、認証コードを他人に伝える行為も控えてください。
機種変更やスマートフォンを紛失した場合はどうすればよいですか?
機種変更の際は、新しい端末にアプリをインストールした後、所定の本人確認や再登録が必要になることがあります。古い端末を処分する前に、アプリ内の登録解除やデータ移行に関する案内を確認してください。スマートフォンを紛失した場合は、第三者による利用を防ぐため、速やかに京葉銀行の公式窓口へ連絡することが大切です。
京葉銀行アプリは無料で利用できますか?通信料はかかりますか?
アプリのダウンロードや基本利用は無料で提供されている場合がありますが、利用時に発生する通信料は契約している携帯電話会社の料金体系に従います。また、アプリ経由で利用する振込や各種手続きには、サービス内容によって手数料が発生する可能性があります。無料範囲や手数料は、申し込み前に公式の最新情報を確認してください。
京葉銀行アプリ メリットとデメリット
メリット
- 残高・入出金明細をスマートフォンですぐ確認できる
- 振込や振替などの銀行手続きを外出先から行える
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 京葉銀行からのお知らせをアプリ内で確認できる
- 紙の通帳を持ち歩かず、口座情報を管理できる
デメリット
- 利用には京葉銀行の口座や所定の登録手続きが必要
- 対応していない口座や取引サービスがある場合がある
- メンテナンス中は一部の機能を利用できない
- スマートフォンの紛失時は利用停止などの対応が必要
- 機種変更時に再登録や認証設定が必要になることがある
実際のユーザーによる評価
3.5
77.00件の評価
- 532%
- 425%
- 316%
- 210%
- 117%


